1. Potrzeby przedsiębiorstwa drogowego
2. Trawers ERP w przedsiębiorstwie budowy dróg
3. Tematy powiązane
4. Aneks
1. Potrzeby przedsiębiorstwa drogowego
Opis skierowany do firm drogowych, zwłaszcza takich, które jednocześnie realizują kontrakty,
produkują mieszanki asfaltowe i rozliczają koszty według budów.
Opis pokazuje, że jeden system może objąć rzeczywisty przebieg kontraktu drogowego
- od zamówienia
- przez budowę i produkcję asfaltu
- aż do kosztów, faktury i księgowości.
Opis wskazuje właściwości i cechy system Trawers przydatne w przedsiębiorstwie:
| Obszary funkcjonalne | Zastosowanie Trawersu
| -------------------------------------------------------------- | ----------------------------------------------------------------------------------------------------------
| Każda budowa jako osobny projekt | Kontroluj koszty i rozliczenie każdej budowy oddzielnie.
| Powiązanie projektu z zamówieniem, BOM, zleceniem i KG | Od kontraktu do księgi głównej - wszystkie dane dotyczące budowy pozostają ze sobą powiązane.
| Rozliczanie materiałów, robocizny i pracy maszyn | Sprawdź rzeczywisty koszt realizacji kontraktu.
| Analiza faktycznego zużycia materiałów dla konkretnej budowy | Wiesz, ile materiału rzeczywiście zużyto na dane zlecenie.
| Produkcja mieszanki asfaltowej na potrzeby własnych kontraktów | Bardzo charakterystyczny argument dla branży drogowej.
| Powiązanie produkcji asfaltu z konkretną budową | Produkcja mieszanki nie jest oderwanym procesem - jej zużycie można przypisać do realizowanego projektu.
| Elastyczna receptura mieszanki | Pokazuje dopasowanie systemu do rzeczywistości produkcyjnej, a nie tylko sztywnych norm.
| Materiały dostarczane bezpośrednio na budowę | Obsłużysz także dostawy bezpośrednio na budowę, bez fizycznego przejścia materiału przez magazyn.
| Zakupy wynikające z potrzeb wielu budów i produkcji | Dobry argument dla firm posiadających centralne zaopatrzenie.
| Fakturowanie etapowe kontraktu | Bardzo ważne w budownictwie: wiele rozliczeń, ale jeden projekt.
| Jedna budowa mimo wielu faktur | Zachowujesz pełną historię kontraktu także przy rozliczeniach częściowych.
| KSeF - sprzedaż i zakupy | Aktualna potrzeba wynikająca z wprowadzenia e-faktur.
| Powiązanie faktury zakupu z przyjęciem materiału | Łatwiejsza kontrola: co zamówiono, co dostarczono i co zafakturowano.
| Indywidualne konto KG dla projektu | Szczególnie atrakcyjne dla dyrektora finansowego i księgowości.
| Jedna baza dla magazynu, produkcji i księgowości | To może być jeden z głównych przekazów opisu.
Scenariusz procesu gospodarczego
| Kontrakt drogowy -> projekt -> plan materiałów -> zakupy -> dostawa na magazyn lub bezpośrednio na budowę
| -> produkcja mieszanki asfaltowej -> zużycie na budowie -> koszty projektu -> fakturowanie etapowe -> KSeF -> księgowość.
| Od kruszywa i wytwórni mas bitumicznych do rozliczenia kontraktu w księgowości.
| Jedna budowa, wiele procesów, jedno źródło danych.
Trawers łączy kontrakt, materiały, produkcję asfaltu, zaopatrzenie, koszty i fakturowanie.
Można uwzględnić realne problemy przedsiębiorstwa drogowego:
* dokładne zużycie asfaltu jest znane dopiero po wykonaniu robót,
* receptura może zmieniać się zależnie od jakości kruszywa,
* część dostaw jedzie bezpośrednio na budowę,
* jedna budowa jest rozliczana wieloma fakturami,
* zaopatrzenie obsługuje jednocześnie potrzeby budów i wytwórni,
* kierownik budowy zgłasza potrzebę, ale zakup realizuje centrala,
* rentowność trzeba analizować na poziomie konkretnego kontraktu.
Podstawowe komunikaty do przedsiębiorstwa drogowego
1. Rozliczenie każdej budowy jako osobnego projektu
Koszty materiałów, produkcji, robocizny i maszyn w jednym miejscu.
2. Produkcja mieszanek asfaltowych powiązana z realizowanymi kontraktami
Rzeczywiste zużycie może być przypisywane do konkretnej budowy.
3. Obsługa realnego łańcucha dostaw
Zarówno przez magazyn, jak i bezpośrednio od dostawcy na budowę.
4. Etapowe rozliczanie dużych kontraktów
Przy zachowaniu jednej spójnej ewidencji projektu.
5. Połączenie operacji z finansami
Dane z magazynu, produkcji, sprzedaży i zakupów trafiają do wspólnego rozliczenia księgowego.
Korzyści dla:
* Kierownika budowy
* Zaopatrzenia
* Produkcji
* Księgowości
* zarządu
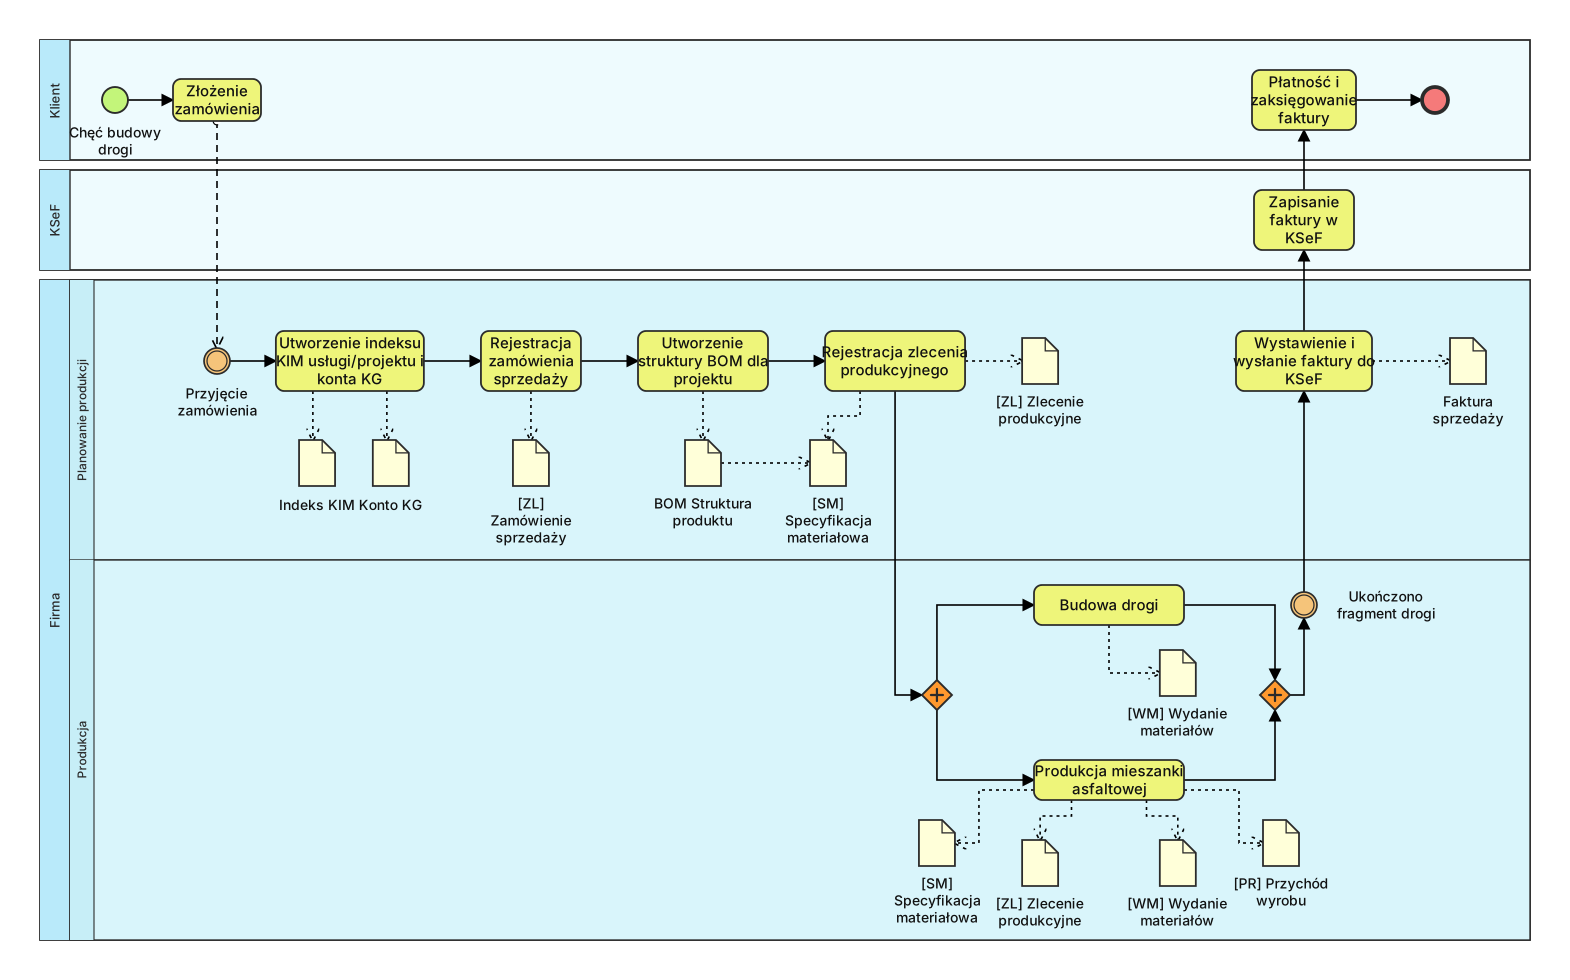
Procesy biznesoweProces realizacji kontraktu
Poniższy diagram przedstawia główny przepływ od złożenia zamówienia przez
rejestrację projektu, planowanie, realizację fragmentu drogi i produkcję
mieszanki asfaltowej, aż do fakturowania przez KSeF.
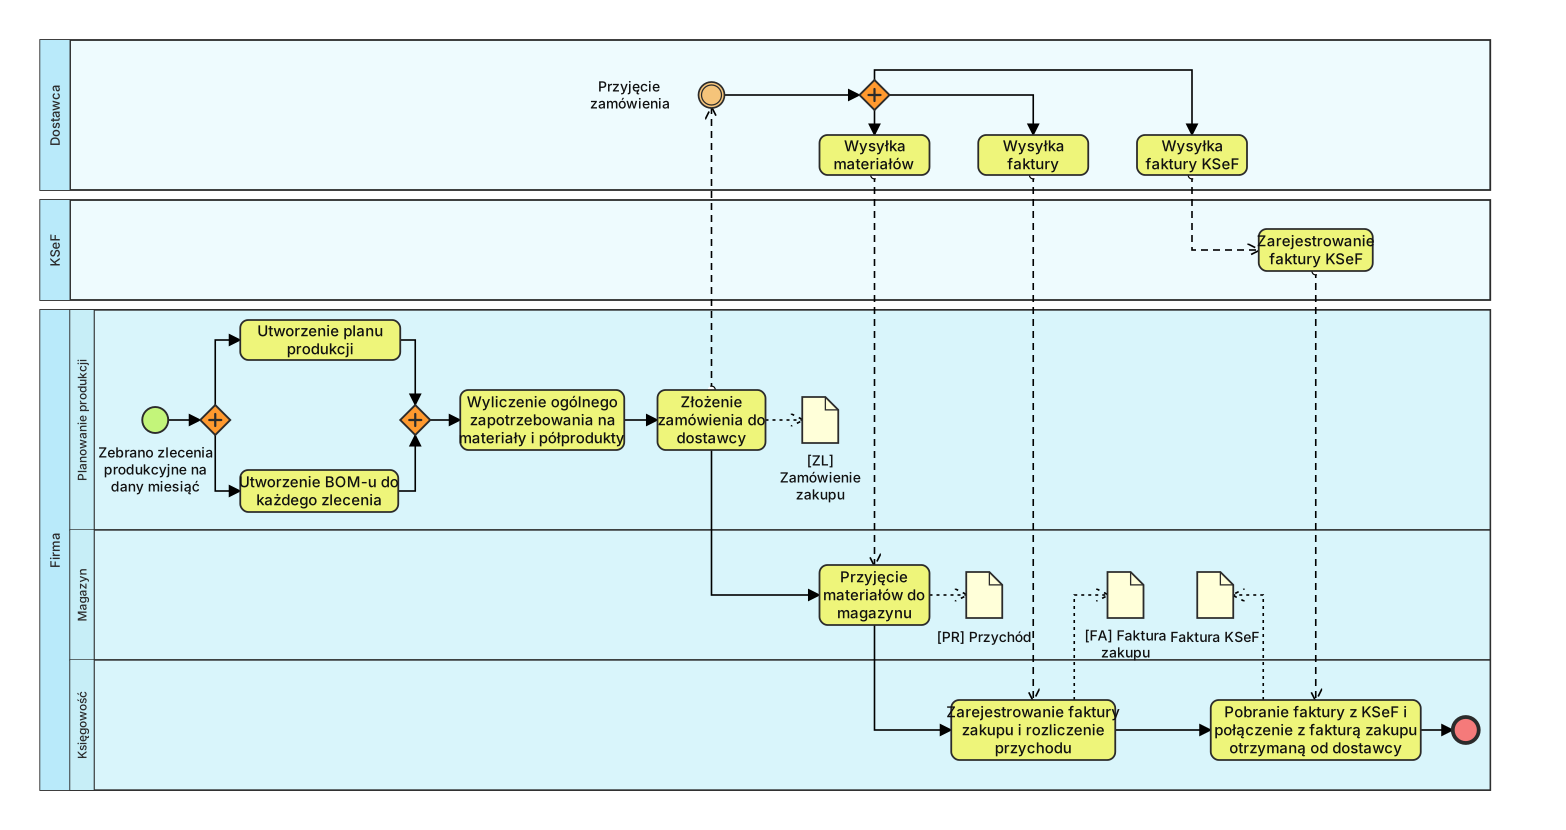
Rysunek 1. Proces sprzedaży i realizacji kontraktu drogowegoProces zaopatrzenia
Poniższy diagram przedstawia przebieg procesu od zebrania potrzeb materiałowych,
przez zamówienie i dostawę, do pobrania faktury z KSeF i powiązania jej
z dokumentami przyjęcia.
Rysunek 2. Proces zaopatrzenia i obiegu faktury zakupu.
2. Trawers ERP w przedsiębiorstwie budowy dróg (PDB)
2.1 Proces produkcyjny
Od kontraktu, przez produkcję mieszanki asfaltowej, do rozliczenia projektu
Realizacja kontraktów drogowych wymaga połączenia wielu procesów: planowania budowy,
zakupów, gospodarki materiałowej, produkcji mieszanek asfaltowych, pracy sprzętu,
rozliczania kosztów oraz fakturowania.
W przedsiębiorstwie drogowym PDB system Trawers wspiera właśnie taki model pracy.
Każda budowa jest traktowana jako odrębny projekt, z własną strukturą materiałową,
zleceniem oraz ewidencją księgową.
Dzięki temu informacje dotyczące konkretnego kontraktu mogą być gromadzone i analizowane
w jednym systemie - od momentu rejestracji zamówienia aż do rozliczenia finansowego.
Wyzwanie: jedna budowa, wiele procesów
Kontrakt drogowy nie jest pojedynczą transakcją.
To proces, który może trwać wiele miesięcy i obejmować między innymi:
* zakup kruszyw i innych materiałów,
* produkcję mieszanek asfaltowych,
* dostawy materiałów bezpośrednio na budowę,
* wykorzystanie własnych maszyn i sprzętu,
* pracę ludzi,
* realizację kolejnych odcinków i etapów,
* częściowe fakturowanie,
* rozliczenie kosztów całego projektu.
Dodatkowym wyzwaniem jest to, że rzeczywiste zużycie materiałów nie zawsze można
dokładnie przewidzieć przed rozpoczęciem prac.
W przypadku mieszanek asfaltowych ilość zużyta na konkretnym odcinku drogi może być
znana dopiero po wykonaniu robót.
Na zużycie wpływają między innymi warunki realizacji i warunki atmosferyczne.
Również sama receptura mieszanki może wymagać dostosowania do jakości dostarczonego kruszywa.
Dlatego w przedsiębiorstwie drogowym szczególnie ważna jest możliwość analizowania
nie tylko wartości planowanych, ale przede wszystkim rzeczywistego zużycia materiałów
i rzeczywistych kosztów kontraktu.
Każda budowa jako osobny projekt
W PDB każdy kontrakt drogowy jest organizowany w Trawersie jako odrębny projekt.
Dla budowy tworzona jest powiązana ewidencja obejmująca:
* zamówienie klienta,
* indywidualny indeks usługi lub projektu,
* specyfikację materiałową BOM,
* zlecenie projektowe lub produkcyjne,
* indywidualne konto księgi głównej wykorzystywane do rozliczenia projektu.
Takie podejście pozwala zachować logiczne powiązanie pomiędzy częścią operacyjną kontraktu
a jego rozliczeniem finansowym.
Projekt nie kończy się więc na utworzeniu zamówienia. Towarzyszy realizacji budowy na kolejnych etapach.
Struktura projektu dopasowana do kontraktu
Każda budowa może mieć inny zakres, dlatego również jej struktura materiałowa jest przygotowywana indywidualnie.
W specyfikacjach BOM mogą występować elementy wyższego poziomu - tak zwane fantomy - pozwalające
uporządkować strukturę projektu bez konieczności traktowania każdego jej elementu
jako osobnego produktu magazynowego.
Dzięki temu struktura projektu może odzwierciedlać sposób, w jaki przedsiębiorstwo organizuje kontrakt.
Na podstawie specyfikacji tworzone jest następnie zlecenie oraz plan materiałów i robót.
Budowa i produkcja asfaltu w jednym procesie
Charakterystycznym elementem działalności przedsiębiorstwa drogowego jest własna produkcja mieszanek asfaltowych.
Produkcja nie jest jednak procesem oderwanym od realizowanych kontraktów.
Mieszanka powstaje na potrzeby konkretnych budów, dlatego jej produkcja i zużycie są powiązane
z realizowanym projektem.
Proces może obejmować:
1. zebranie zapotrzebowania na kruszywa i pozostałe składniki,
2. przygotowanie planu produkcji,
3. uruchomienie odpowiedniego zlecenia i struktury,
4. wyprodukowanie mieszanki asfaltowej,
5. rejestrację rozchodów materiałowych,
6. przypisanie zużycia do właściwego projektu.
Dla przedsiębiorstwa oznacza to możliwość analizowania kosztów produkcji w kontekście
konkretnej realizacji drogowej.
Liczy się zużycie rzeczywiste
W budownictwie drogowym plan nie zawsze odpowiada dokładnie temu, co wydarzy się na budowie.
Ilość mieszanki asfaltowej potrzebna do wykonania odcinka może różnić się od założenia.
Dlatego szczególnego znaczenia nabiera rejestracja rzeczywistego zużycia.
W PDB istotnym obszarem analitycznym jest możliwość ustalenia:
* jakie materiały wykorzystano,
* w jakiej ilości,
* do jakiego zlecenia zostały przypisane,
* jaka była ich wartość,
* jaki koszt został ostatecznie przypisany do projektu.
Dla przedsiębiorstwa drogowego ważna jest przy tym nie tylko wartość materiału, lecz również jego masa.
Tony mieszanki, kruszywa lub innych surowców są naturalną jednostką pracy w tej branży,
dlatego analiza ilościowa jest równie ważna jak analiza finansowa.
Dostawa nie zawsze trafia do magazynu
Realizacja budowy wymaga elastyczności również w logistyce.
Nie każdy materiał musi najpierw trafić do centralnego magazynu.
W zależności od potrzeb dostawa może zostać skierowana:
* do magazynu,
* do wytwórni,
* bezpośrednio na konkretną budowę.
Fizyczny przepływ materiału może więc wyglądać inaczej niż w klasycznym modelu magazynowym.
Niezależnie od sposobu dostawy przychód i rozchód materiału powinny jednak pozostać
prawidłowo zarejestrowane w systemie i powiązane z właściwym procesem.
To szczególnie ważne w firmach prowadzących jednocześnie wiele kontraktów w różnych lokalizacjach.
Centralne zaopatrzenie dla budów i produkcji
Potrzeby materiałowe powstają zarówno na budowach, jak i w wytwórni mieszanek asfaltowych.
Kierownicy budów zgłaszają zapotrzebowanie, natomiast zamówienia u dostawców przygotowują pracownicy biura.
Takie rozdzielenie odpowiedzialności pozwala zachować centralną kontrolę nad zakupami oraz warunkami handlowymi.
Zapotrzebowanie wynikające z planów produkcji i realizowanych budów może być agregowane
przed złożeniem zamówienia u dostawcy.
Po dostawie materiału w systemie rejestrowany jest dokument przyjęcia, który następnie
może zostać powiązany z fakturą dostawcy.
Kontrola dokumentów zakupu i KSeF
Proces zakupowy nie kończy się na przyjęciu materiału.
Księgowość pobiera faktury z KSeF i wiąże je z dokumentami zarejestrowanymi wcześniej w systemie.
Powiązanie faktury zakupu z dokumentem przyjęcia pozwala zachować ciągłość informacji pomiędzy:
* zamówieniem
* dostawą
* przyjęciem materiału
* dokumentem księgowym
KSeF staje się w tym procesie kolejnym elementem obiegu dokumentów.
W przypadku przedsiębiorstw realizujących dużą liczbę zakupów materiałowych znaczenie
ma nie tylko samo odebranie faktury, ale również możliwość jej prawidłowego przypisania
do zdarzenia gospodarczego.
Etapowe rozliczenie kontraktu
Budowa drogi bardzo często nie jest fakturowana jednorazowo.
Rozliczenie może następować etapami lub po wykonaniu kolejnych fragmentów inwestycji.
Jednocześnie przedsiębiorstwo nie chce prezentować klientowi na fakturze pozycji w rodzaju '0,2 drogi'.
Dlatego model sprzedaży powinien pozwalać zachować czytelną nazwę usługi i jednocześnie
rozliczać kolejne części kontraktu.
Z punktu widzenia przedsiębiorstwa ważne jest, aby:
* wiele faktur mogło dotyczyć jednego kontraktu,
* kolejne rozliczenia nie rozbijały projektu na niezależne byty,
* możliwe było zachowanie jednej historii projektu,
* rozliczenie sprzedażowe pozostawało powiązane z realizacją budowy.
Po wykonaniu uzgodnionego etapu wystawiana jest faktura sprzedaży,
która jest następnie przekazywana do KSeF.
Operacje i księgowość dotyczą tego samego projektu
Jedną z najważniejszych cech modelu pracy jest połączenie danych operacyjnych z księgowością.
Projekt drogowy posiada własną ewidencję, a koszty materiałów, robocizny i pracy maszyn są rozliczane
w powiązaniu z kontraktem.
Dzięki temu projekt może być analizowany nie tylko jako zadanie produkcyjne lub logistyczne,
lecz również jako odrębne przedsięwzięcie finansowe.
Dla osób odpowiedzialnych za rozliczenie kontraktu oznacza to dostęp do informacji
wynikających z rzeczywistych zdarzeń zarejestrowanych w systemie.
2.2 Jeden system dla wielu obszarów przedsiębiorstwa drogowego
Przykład PDB pokazuje, że Trawers może pełnić rolę wspólnego środowiska dla kilku procesów
realizowanych równolegle.
W jednym systemie spotykają się:
Budowa
Projekt, zakres kontraktu i rzeczywiste zużycie materiałów.
Produkcja
Wytwarzanie mieszanki asfaltowej na potrzeby realizowanych budów.
Zaopatrzenie
Zapotrzebowanie, zamówienia i dostawy materiałów.
Magazyn
Przychody, rozchody i ewidencja przepływu materiałów.
Sprzedaż
Etapowe rozliczanie kontraktu i faktury.
Księgowość
Ewidencja kosztów oraz rozliczenie projektu.
KSeF
Obsługa dokumentów sprzedażowych i zakupowych.
Dzięki takiemu podejściu kontrakt drogowy nie jest rozproszony pomiędzy niezależne ewidencje.
Pozostaje jednym projektem, nawet jeżeli jego realizacja obejmuje wiele miesięcy,
wiele dostaw, wiele partii produkcyjnych i wiele faktur.
2.3 Trawers dla firm realizujących kontrakty drogowe
Opisany model może być szczególnie interesujący dla przedsiębiorstw, które:
* realizują budowy dróg i inne duże kontrakty infrastrukturalne,
* prowadzą własną produkcję mieszanek asfaltowych,
* kupują duże ilości kruszyw i materiałów,
* dostarczają część materiałów bezpośrednio na budowy,
* rozliczają koszty według kontraktów,
* realizują sprzedaż etapową,
* potrzebują powiązać operacje magazynowe i produkcyjne z księgowością,
* chcą zachować jedną ewidencję projektu od zamówienia do jego finansowego rozliczenia.
Od kruszywa do wyniku kontraktu
W przedsiębiorstwie drogowym najważniejszy nie jest pojedynczy dokument.
Liczy się cały proces.
Materiał trzeba zamówić.
Dostawę zarejestrować.
Mieszankę wyprodukować.
Zużycie przypisać do budowy.
Koszt zaksięgować.
Wykonany etap zafakturować.
A cały kontrakt ostatecznie rozliczyć.
Trawers pozwala połączyć te zdarzenia wokół jednego projektu.
Trawers ERP - od materiału i produkcji do rozliczenia kontraktu drogowego.
4.1 Od kontraktu i produkcji asfaltu do rozliczenia projektu
Budowa drogi to nie pojedyncze zlecenie. To wiele powiązanych procesów: zakupy materiałów,
produkcja mieszanek asfaltowych, dostawy na budowę, zużycie materiałów, praca maszyn,
fakturowanie etapowe i rozliczenie kosztów.
W przedsiębiorstwie drogowym PDB system Trawers wspiera te procesy w ramach jednej ewidencji projektu.
Dzięki temu każda budowa może być prowadzona jako osobny kontrakt - od zamówienia klienta
aż do rozliczenia w księgowości.
4.2 Każda budowa jako osobny projekt
Dla każdego kontraktu drogowego tworzona jest odrębna ewidencja obejmująca między innymi:
- zamówienie klienta,
- indywidualny indeks projektu,
- specyfikację materiałową BOM,
- zlecenie projektowe lub produkcyjne,
- konto księgi głównej wykorzystywane do rozliczenia budowy.
Pozwala to połączyć zdarzenia operacyjne z kosztami konkretnego kontraktu.
Efekt:
Informacje dotyczące jednej budowy pozostają ze sobą powiązane, mimo że podczas realizacji
powstają dziesiątki dokumentów magazynowych, zakupowych, produkcyjnych i sprzedażowych.
[GRAFIKA 1]Kontrakt -> Projekt -> Materiały -> Produkcja -> Budowa -> Koszty -> Faktura -> Księgowość
4.3 Produkcja asfaltu przypisana do kontraktu
Przedsiębiorstwo PDB produkuje mieszanki asfaltowe we własnej wytwórni.
Produkcja odbywa się na potrzeby realizowanych budów, dlatego ważne jest powiązanie
zużycia materiałów i wyprodukowanej mieszanki z właściwym projektem.
Proces może obejmować:
1. określenie zapotrzebowania,
2. zakup kruszyw i pozostałych składników,
3. przygotowanie produkcji,
4. wyprodukowanie mieszanki,
5. rejestrację zużycia,
6. przypisanie kosztów do konkretnej budowy.
W praktyce rzeczywiste zużycie asfaltu nie zawsze można dokładnie przewidzieć
przed rozpoczęciem prac.
Na ilość zużytego materiału mogą wpływać warunki realizacji, pogoda czy
właściwości dostarczonego kruszywa.
Dlatego szczególnie ważna jest możliwość analizy zużycia rzeczywistego,
a nie wyłącznie wartości planowanych.
Trawers pozwala powiązać produkcję mieszanki z projektem, dla którego została wykonana.
4.4 Rzeczywiste koszty budowy
W przedsiębiorstwie drogowym sama wartość zakupionych materiałów nie wystarcza.
Trzeba wiedzieć:
- co zostało zużyte,
- w jakiej ilości,
- na której budowie,
- w ramach którego zlecenia,
- jaka była wartość zużycia.
W branży drogowej szczególne znaczenie mają również jednostki ilościowe,
np. masa wykorzystanej mieszanki czy kruszywa.
Dzięki przypisaniu dokumentów i kosztów do projektu możliwe jest prowadzenie analizy
konkretnego kontraktu.
[GRAFIKA 2]Koszt projektu
Materiały
+ produkcja mieszanki
+ robocizna
+ praca maszyn
+ pozostałe koszty
= rzeczywisty koszt kontraktu
4.5 Materiał może jechać bezpośrednio na budowę
Nie każda dostawa trafia najpierw do centralnego magazynu.
Część materiałów może zostać dostarczona:
- do magazynu,
- do wytwórni,
- bezpośrednio na miejsce realizacji kontraktu.
To typowa sytuacja w przedsiębiorstwach prowadzących jednocześnie kilka budów.
Trawers umożliwia zachowanie ewidencji przychodów i rozchodów również wtedy,
gdy fizyczny przepływ materiału nie przebiega według klasycznego schematu
'dostawca - magazyn - budowa'.
4.6 Zakupy dla wielu budów i produkcji
Potrzeby materiałowe zgłaszają kierownicy budów, natomiast zamówienia u dostawców
realizowane są centralnie przez biuro.
Zapotrzebowanie może pochodzić jednocześnie z:
- kilku kontraktów drogowych,
- planowanej produkcji mieszanek asfaltowych,
- bieżących potrzeb magazynowych.
Centralizacja zakupów pozwala zachować kontrolę nad dostawcami i warunkami handlowymi,
a jednocześnie zabezpieczać materiały potrzebne do realizacji kolejnych etapów prac.
4.7 Jedna budowa, wiele faktur
Kontrakty drogowe często są rozliczane etapami.
Nie oznacza to jednak, że każdy etap powinien stawać się osobnym projektem.
Ważne jest zachowanie jednej, spójnej ewidencji kontraktu, nawet jeśli w trakcie
realizacji wystawianych jest wiele faktur.
Trawers pozwala organizować pracę wokół jednego projektu i kolejnych rozliczeń jego realizacji.
Po wykonaniu uzgodnionego etapu wystawiana jest faktura sprzedaży, która może zostać
przekazana do KSeF.
Jeden kontrakt może więc zachować swoją ciągłość od początku realizacji aż do ostatniego rozliczenia.
4.8 Zakupy i KSeF
KSeF jest również elementem procesu zakupowego.
Po otrzymaniu materiałów rejestrowane są dokumenty przyjęcia. Faktury dostawców pobierane
z KSeF mogą następnie zostać powiązane z dokumentami zarejestrowanymi w systemie.
Dzięki temu można zachować ciągłość informacji:
[GRAFIKA 3]Zapotrzebowanie -> Zamówienie -> Dostawa -> Przyjęcie materiału -> Faktura z KSeF -> Księgowość
4.8 Operacje i księgowość w jednym systemie
Jedną z największych korzyści takiego modelu pracy jest połączenie części operacyjnej
przedsiębiorstwa z księgowością.
W Trawersie spotykają się informacje pochodzące z:
Budowy
realizacja kontraktu i zużycie materiałów
Produkcji
wytwarzanie mieszanek asfaltowych
Zaopatrzenia
zamówienia i dostawy
Magazynu
przychody i rozchody materiałów
Sprzedaży
etapowe fakturowanie kontraktu
Księgowości
ewidencja i rozliczenie kosztów projektu
Zamiast analizować kontrakt na podstawie kilku niezależnych ewidencji, firma może
gromadzić informacje o jego realizacji w jednym systemie ERP.
Trawers ERP dla przedsiębiorstwa drogowego
Trawers może być szczególnie przydatny firmom, które:
- realizują budowy dróg i kontrakty infrastrukturalne,
- prowadzą wiele budów jednocześnie,
- posiadają własną wytwórnię mieszanek asfaltowych,
- kupują duże ilości kruszyw i materiałów,
- dostarczają materiały bezpośrednio na budowy,
- chcą analizować rzeczywiste zużycie materiałów,
- rozliczają koszty według kontraktów,
- fakturują realizację etapami,
- chcą połączyć magazyn, produkcję i księgowość w jednej ewidencji.
Jedna budowa. Wiele procesów. Jeden system.
Od zakupu kruszywa, przez produkcję mieszanki asfaltowej i realizację kolejnych
odcinków, aż po fakturę i rozliczenie kosztów.
Trawers ERP pomaga zachować wszystkie te procesy wokół jednego projektu.Trawers ERP Od materiału i produkcji do rozliczenia kontraktu drogowego.
 Proces zaopatrzenia
Poniższy diagram przedstawia przebieg procesu od zebrania potrzeb materiałowych,
przez zamówienie i dostawę, do pobrania faktury z KSeF i powiązania jej
z dokumentami przyjęcia.
Rysunek 2. Proces zaopatrzenia i obiegu faktury zakupu.