Opis użycia (use case) - po wizycie w firmie PDB
F2 09/2026
Cel wizyty: opis sposobu pracy firmy PDB w systemie Trawers oraz analiza
realizowanych procesów biznesowych, ze szczególnym uwzględnieniem realizacji
kontraktów drogowych, produkcji mieszanki asfaltowej, zaopatrzenia,
rozliczeń projektowych i obiegu dokumentów z KSeF.
1. Charakter działalności i model realizacji zleceń
1.1. Główne obszary działalności
Firma PDB realizuje przede wszystkim usługi budowy dróg.
Równolegle prowadzi produkcję mieszanek asfaltowych na potrzeby własnych
kontraktów, a w zależności od zlecenia sprzedaje również usługi sprzętowe
lub materiały.
W systemie Trawers pracują przede wszystkim obszary związane z księgowością,magazynem i produkcją. Firma nie korzysta obecnie z CRM ani z mechanizmu MRP.
1.2. Organizacja kontraktu drogowego w systemie
Kontrakt drogowy jest traktowany jako odrębny projekt. Dla każdej budowy
tworzona jest osobna ewidencja obejmująca w szczególności:
- zamówienie klienta i indywidualny indeks usługi/projektu,
- specyfikację materiałową projektu (BOM),
- zlecenie projektowe/produkcyjne,
- indywidualne konto księgi głównej (KG) wykorzystywane do rozliczenia projektu.
W BOM-ach występują tzw. fantomy - elementy wyższego rzędu służące do
uporządkowania zakresu projektu, widoczne w strukturze BOM, lecz niebędące
samodzielnie magazynowanym produktem. Szczegółowa struktura BOM nie jest
przedmiotem niniejszego raportu.
1.3. Rozliczanie projektu
Rozliczenie budowy obejmuje materiały, robociznę i pracę maszyn i jest
prowadzone na poziomie księgowości. Istotnym wymaganiem jest możliwość
analizowania rzeczywistego zużycia materiałów w odniesieniu do konkretnego
zlecenia/projektu.
Zużycie mieszanki asfaltowej na dany odcinek nie zawsze może zostać
wiarygodnie określone z wyprzedzeniem. Rzeczywista ilość jest ustalana
po wykonaniu robót, często dopiero następnego dnia, ponieważ wpływają
na nią warunki realizacji, w tym czynniki atmosferyczne. Dodatkowo
receptura mieszanki może wymagać dostosowania do jakości dostarczonego kruszywa.
1.4. Fakturowanie etapowe
Budowa drogi może być rozliczana etapami lub fragmentami. Firma nie chce
jednak prezentować na fakturze pozycji w rodzaju 0,2 drogi. Oczekiwany model
powinien umożliwiać częściowe rozliczanie kontraktu przy zachowaniu czytelnej,
pełnej nazwy usługi oraz spójnego powiązania z jednym projektem.
2. Procesy biznesowe
Procesy firmy PDB opisano poniżej w podziale na sprzedaż i realizację
kontraktu, produkcję mieszanki asfaltowej oraz zaopatrzenie.
2.1. Sprzedaż i realizacja kontraktu drogowego
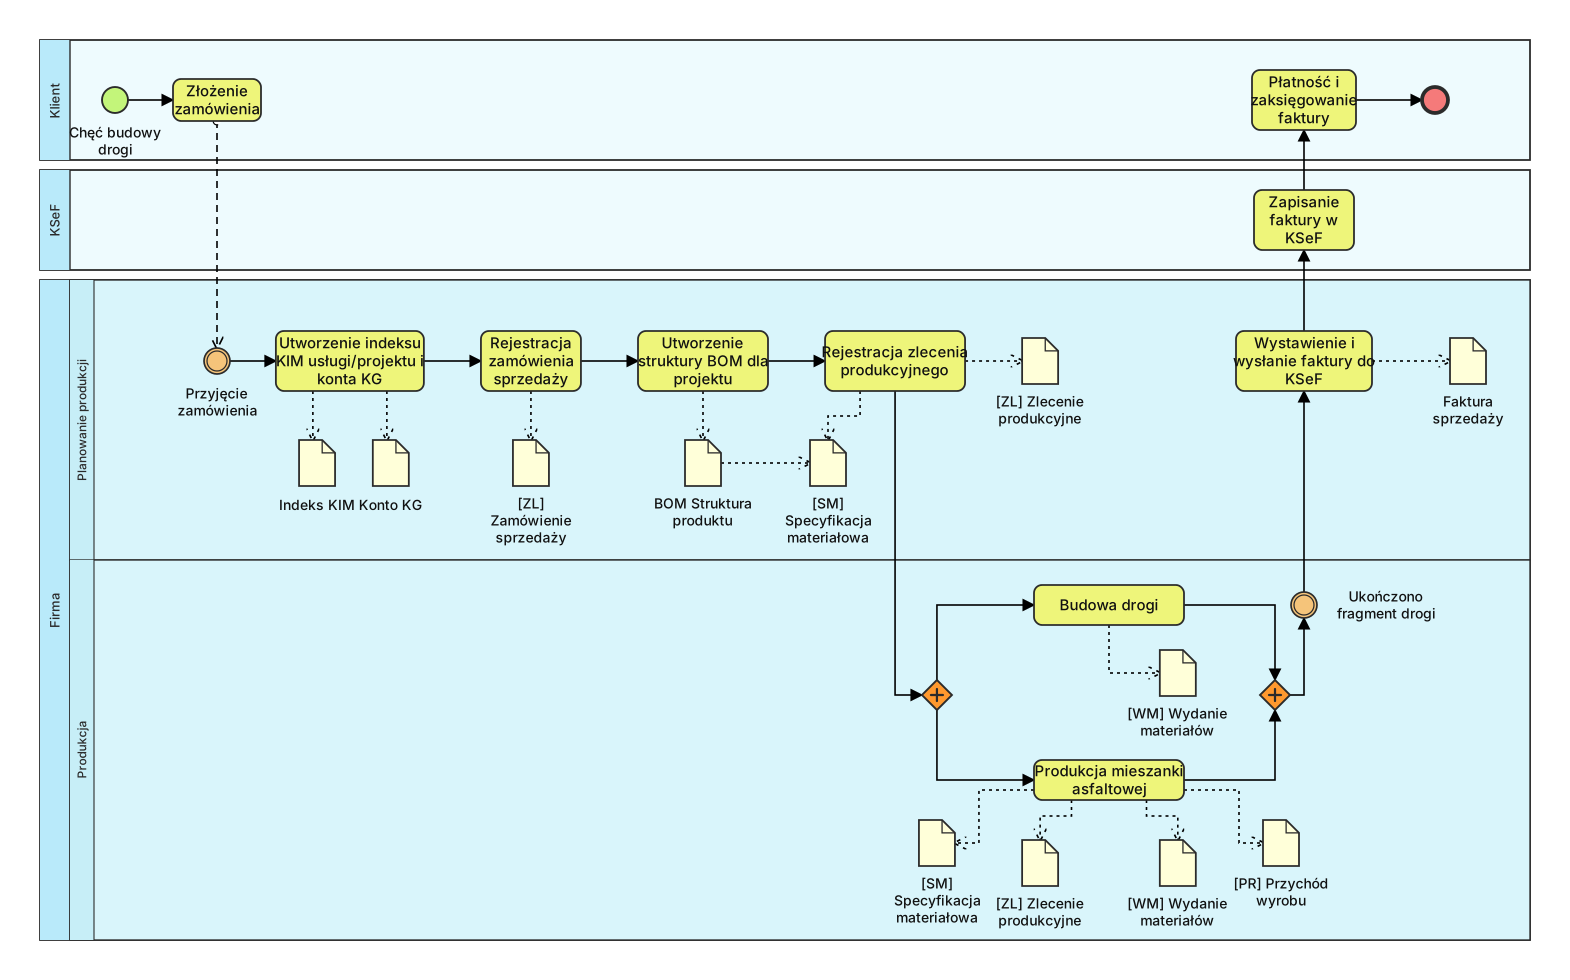
Poniższy diagram przedstawia główny przepływ od złożenia zamówienia przez
rejestrację projektu, planowanie, realizację fragmentu drogi i produkcję
mieszanki asfaltowej, aż do fakturowania przez KSeF.
Rysunek 1. Proces sprzedaży i realizacji kontraktu drogowego
2.1.1. Rejestracja projektu
Proces rozpoczyna się po pozyskaniu kontraktu, najczęściej w następstwie
postępowania przetargowego lub innego formalnego zamówienia.
Zamówienie jest rejestrowane w systemie, po czym tworzony jest indywidualny
indeks usługi/projektu oraz konto KG służące do rozliczenia kosztów.
Na potrzeby konkretnego kontraktu przygotowywana jest specyfikacja materiałowa.
Jej zawartość jest indywidualna dla każdej budowy i odzwierciedla zakres
danego zlecenia.
2.1.2. Planowanie realizacji
Na podstawie specyfikacji projektu tworzone jest zlecenie projektowe/produkcyjne
oraz plan materiałów i robót. W praktyce planowanie obejmuje zarówno
zapotrzebowanie samej budowy, jak i zapotrzebowanie na produkcję mieszanek asfaltowych.
Kierownicy budów zgłaszają potrzeby materiałowe, jednak zamówienia zakupowe
są składane przez pracowników biura, ponieważ kierownicy nie pracują
bezpośrednio na cennikach dostawców.
2.1.3. Realizacja robót i produkcja mieszanki
Realizacja kontraktu obejmuje równolegle roboty drogowe oraz produkcję
mieszanki asfaltowej we własnej wytwórni. Mieszanka jest produkowana
na potrzeby bieżących budów i rozliczana w powiązaniu z realizowanym projektem.
Materiały nie zawsze przechodzą przez klasyczny magazyn. Część materiałów
kupowanych u dostawców może trafić bezpośrednio na budowę, z pominięciem
fizycznego składowania. Przychód i rozchód materiałów powinny jednak
pozostać prawidłowo zarejestrowane w systemie.
2.1.4. Fakturowanie i KSeF
Po zakończeniu uzgodnionego etapu/fragmentu drogi wystawiana jest faktura
sprzedaży. Faktura jest przekazywana do KSeF, skąd może ją pobrać klient.
Model sprzedaży powinien umożliwiać fakturowanie częściowe bez utraty
spójności całego kontraktu.
2.2. Produkcja mieszanki asfaltowej
Produkcja mieszanek asfaltowych jest procesem wspierającym realizację budów.
1. zebranie zapotrzebowania na kruszywa i pozostałe składniki,
2. przygotowanie planu produkcji,
3. uruchomienie odpowiedniego zlecenia/struktury,
4. produkcja mieszanki asfaltowej,
5. rejestracja rozchodów materiałowych i przypisanie zużycia do realizowanego projektu.
Istotnym elementem procesu jest możliwość elastycznego dostosowania receptury
do rzeczywistej jakości kruszywa. Firma nie korzysta obecnie z funkcji kosztu
normatywnego lub planowanego; szczególne znaczenie ma więc analiza kosztu
i zużycia rzeczywistego.
2.3. Zaopatrzenie
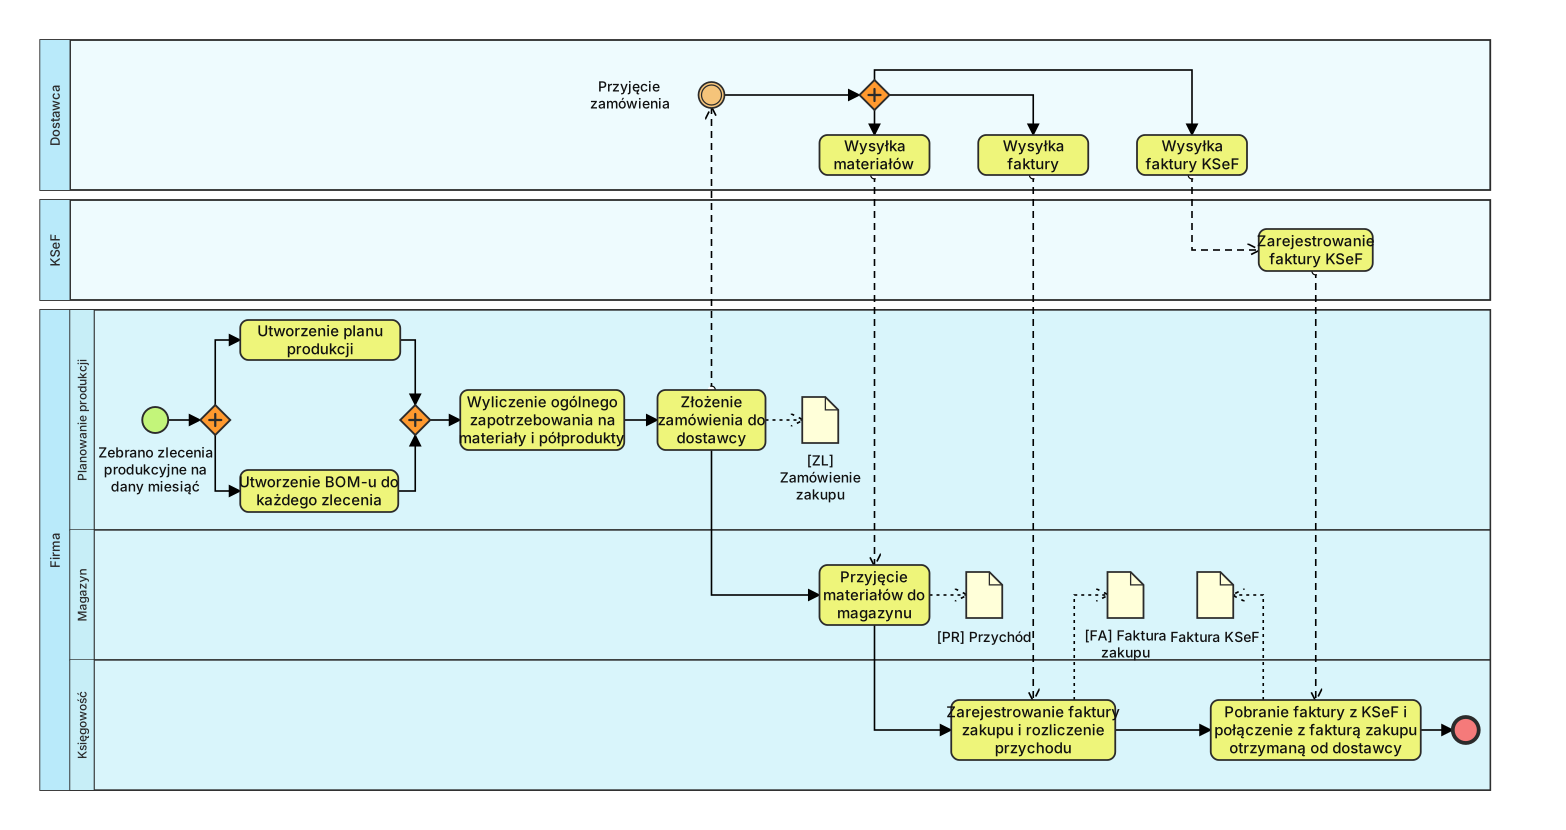
Poniższy diagram przedstawia przebieg procesu od zebrania potrzeb materiałowych,
przez zamówienie i dostawę, do pobrania faktury z KSeF i powiązania jej
z dokumentami przyjęcia.
Rysunek 2. Proces zaopatrzenia i obiegu faktury zakupu.
2.3.1. Planowanie potrzeb i zamówienia
Firma prowadzi zakupy z wyprzedzeniem. Jest to pozostałość po okresie,
w którym występowały problemy z terminowością dostaw; obecnie problemy
te nie muszą występować w takim zakresie, jednak model zakupowy nadal
opiera się na prognozie zapotrzebowania i zabezpieczeniu materiału wcześniej.
Firma nie wykorzystuje MRP. Zapotrzebowanie jest przygotowywane na podstawie
planów produkcji i potrzeb budów, a następnie agregowane do poziomu
umożliwiającego złożenie zamówienia u dostawcy.
2.3.2. Dostawa i przyjęcie materiałów
Po dostawie materiałów rejestrowany jest dokument przyjęcia [PR] Przychód w systemie MG.
W zależności od charakteru materiału dostawa może trafić do magazynu/wytwórni albo
bezpośrednio na budowę.
W notatkach wskazano potrzebę sortowania dokumentów [PR] po kontrahentach.
Faktura dostawcy jest łączona z dokumentem [PR]. Powiązanie to jest istotne dla
kontroli kompletności i zgodności dokumentacji zakupowej.
2.3.3. Faktura zakupu i KSeF
Księgowość pobiera faktury z KSeF, po czym wiąże je z odpowiednimi dokumentami
zarejestrowanymi w systemie. KSeF jest obecnie używany w dużym stopniu jako
skrzynka odbiorcza. Faktury są nadal drukowane.
Zgłoszono potrzebę automatycznego uzupełniania daty otrzymania faktury z KSeF
oraz automatycznego wiązania pobranej faktury z dokumentem zarejestrowanym w systemie.
3. Uwagi i potrzeby
3.1. Analiza zużycia materiałów i kosztów
Najważniejszym obszarem analitycznym jest możliwość sprawnego ustalenia
zużycia materiałów na konkretne zlecenie. Zgłoszono, że w jednym
z raportów/systemowych zestawień program sumuje wartość mieszanki,
ale nie sumuje jej masy.
Dla firmy budującej drogi masa jest jedną z kluczowych miar operacyjnych,
dlatego raport powinien umożliwiać analizę zarówno wartości, jak i ilości/masy.
3.2. Sprzedaż etapowa i faktury zaliczkowe
Zgłoszone potrzeby:
- możliwość dzielenia realizacji jednego kontraktu na części bez prezentowania
na fakturze ułamkowej ilości drogi,
- zachowanie jednego spójnego zamówienia/projektu mimo wielu rozliczeń etapowych,
3.3. Ewidencja projektu i konta KG
Firma oczekuje, aby przy rejestracji faktury numer konta był automatycznie sugerowany
na podstawie powiązanego zlecenia/projektu. Zgłoszono również niejednoznaczny problem
dotyczący dublowania zlecenia/analizy kosztów przy automatycznym nazewnictwie kont.